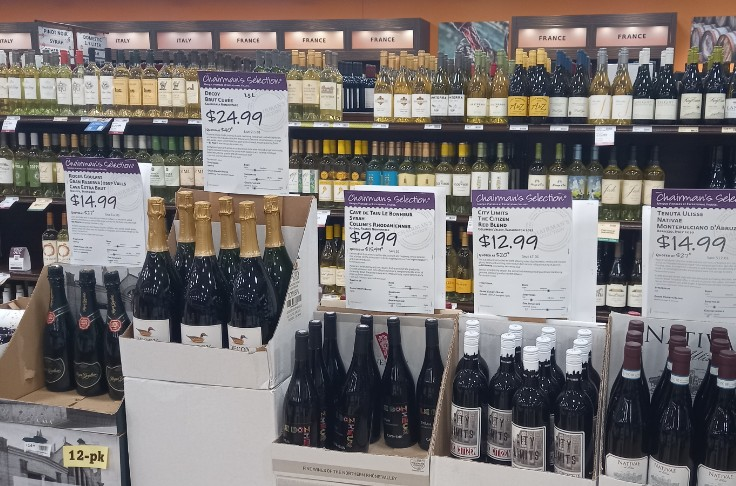
Να αλλάξετε μια αμυντική στάση σε επιθετική στρατηγική: αυτή είναι η συμβουλή που δίνει η Southern Glazer’s, ένας από τους πιο ισχυρούς παίκτες στην αμερικανική αγορά οίνου και αλκοολούχων ποτών. Σε ένα περιβάλλον διαρθρωτικής αλλαγής της κατανάλωσης στις Ηνωμένες Πολιτείες, μια έκθεση προοπτικής εντοπίζει αρκετές συγκεκριμένες κατευθύνσεις για την επιτυχία στη μεγαλύτερη αγορά κρασιού στον κόσμο. Για παράδειγμα, θέτοντας το ερώτημα εάν οι καταναλωτές θα αγόραζαν περισσότερο κρασί αν οι ετικέτες ήταν πιο ξεκάθαρες.
Οι καταναλωτές εκφράζουν σε ποσοστό 90% την επιθυμία τους για περισσότερες πληροφορίες και αναγνωσιμότητα στις ετικέτες των κρασιών
Όταν ο κορυφαίος διανομέας αλκοολούχων ποτών δημοσιεύει τις συστάσεις του για την αναζωογόνηση της ανάπτυξης στην αμερικανική αγορά, η ανάγνωση κρίνεται απαραίτητη. Ιδιαίτερα μάλιστα όταν πρόκειται για την πρώτη έκθεση του είδους της που δημοσιεύεται από τη Southern Glazer’s, η οποία διαχειρίζεται περίπου το ένα τρίτο των πωλήσεων οίνου και οινοπνευματωδών στις ΗΠΑ, με κάλυψη σε 47 αμερικανικές και καναδικές αγορές. Ένα πολύτιμο βαρόμετρο, λοιπόν, που βασίζεται τόσο στα ιδιόκτητα δεδομένα της εταιρείας όσο και σε στατιστικά στοιχεία που συγκεντρώθηκαν από αναλυτές όπως η Nielsen IQ.
Οι νεότερες γενιές αναλαμβάνουν τα ηνία…
«Το μέλλον δεν διαδραματίζεται στην άμυνα, αλλά στην ικανότητα πρόβλεψης των αλλαγών στις προσδοκίες των καταναλωτών και στη στήριξή τους», επισημαίνει η έκθεση στην εισαγωγή της. Η έκθεση δομείται γύρω από πέντε βασικούς μοχλούς: την προσέλκυση νεαρών ενηλίκων μέσω της αρωματικής καινοτομίας, τον πολλαπλασιασμό των φορητών και προσβάσιμων συσκευασιών, την αξιοποίηση νέων περιστάσεων κατανάλωσης, την εκμετάλλευση της πόλωσης μιας οικονομίας σχήματος Κ, και την πλήρη ενσωμάτωση της τάσης της μετριοπάθειας. Το σύνολο υποστηρίζεται από μια σειρά αποκαλυπτικών δεδομένων αγοράς.
Μεταξύ αυτών, ξεχωρίζει το αυξανόμενο ειδικό βάρος των νεότερων γενεών. Τα νοικοκυριά που απαρτίζονται από τη Gen Z και τους Millennials αντιπροσωπεύουν πλέον το 35,6% των αμερικανικών νοικοκυριών (σε σύγκριση με 29% το 2021) και αναμένεται να γίνουν οι βασικοί αγοραστές αλκοολούχων ποτών έως το 2035. Περιττό να σημειωθεί ότι η γενεαλογική ανανέωση αναδεικνύεται σε μείζον στρατηγικό ζήτημα, καθώς σχεδόν τα δύο τρίτα των καταναλωτών κρασιού στις ΗΠΑ είναι σήμερα 45 ετών και άνω. Σε αυτό το πλαίσιο, οι δαπάνες της Gen Z για το κρασί αυξήθηκαν κατά 8% σε σύγκριση με το 2020, καθιστώντας αυτή την ομάδα μια σημαντική δεξαμενή προσέλκυσης για τον κλάδο.
…Αλλά με εντελώς διαφορετικές προσδοκίες
Η γενεαλογική ανανέωση φέρνει αναπόφευκτα νέες προσδοκίες και απαιτήσεις. Έτσι, η σαφήνεια, η απλότητα και η διαφάνεια της προσφοράς γίνονται προϋποθέσεις εκ των ὧν οὐκ ἄνευ για την προσέγγιση των νέων καταναλωτών, ακριβώς όπως και οι καινοτόμες συσκευασίες και τα προφίλ προϊόντων. Αυτή η απαίτηση απομυθοποίησης του κρασιού περνά, μεταξύ άλλων, από την καλύτερη αναγνωσιμότητα των ετικετών: ένας στους τέσσερις καταναλωτές δηλώνει ότι έχει απογοητευτεί στο παρελθόν ή έχει κάνει λάθος αναζητώντας ένα συγκεκριμένο αρωματικό προφίλ.
Κατά συνέπεια, το 90% των καταναλωτών πιστεύει ότι μια κλίμακα γεύσης ή η αναφορά του αρωματικού προφίλ στην ετικέτα (επίπεδο σακχάρων, οξύτητας, σώματος ή φρουτώδους χαρακτήρα) θα τους βοηθούσε να επιλέξουν. Ακόμη πιο αποκαλυπτικό είναι το γεγονός ότι δύο στους τρεις περιστασιακούς καταναλωτές δηλώνουν ότι θα αγόραζαν κρασί πιο συχνά αν οι ετικέτες ήταν πιο ξεκάθαρες και κατανοητές.
Αξιοπιστία και διαφάνεια
Η αναζήτηση διαφάνειας και η χρήση ισχυρισμών σχετικών με την ευεξία είναι ιδιαίτερα έντονες στη Gen Z, η οποία προτιμά μάρκες ικανές να επικοινωνούν με τρόπο σαφή, αξιόπιστο και διαφανή. Μεταξύ των βασικών ενδείξεων συγκαταλέγονται: η αναφορά των θερμίδων, η χαμηλή περιεκτικότητα σε αλκοόλ ή ακόμη και τα απλά συστατικά, στοιχεία που συμβαδίζουν με τις πιο μετριοπαθείς καταναλωτικές τους συνήθειες και τον προσανατολισμό τους προς την ευεξία.
Οι νεαροί καταναλωτές αποδίδουν επίσης σημασία σε ενδείξεις που τους επιτρέπουν να οραματιστούν μια συγκεκριμένη περίσταση κατανάλωσης: χαλαρό απεπερίφ (aperitif) τις καθημερινές, πικνίκ, ανεπίσημο γεύμα ή γιορτή. Σε συνδυασμό με απλές προτάσεις συνδυασμού φαγητού και κρασιού (food pairing), αυτά τα σημεία αναφοράς βοηθούν να βγει το κρασί από το στενό πλαίσιο των «μεγάλων περιστάσεων». Μια προσέγγιση εξαιρετικά επίκαιρη, καθώς για το 22% των Αμερικανών καταναλωτών η περίσταση κατανάλωσης αποτελεί ένα από τα κύρια κριτήρια αγοράς, σχεδόν στο ίδιο επίπεδο με το επιθυμητό στυλ κρασιού (23%).
Τα petits formats (μικρές συσκευασίες) τσεκάρουν πολλά κουτάκια
Η στιγμή της κατανάλωσης επηρεάζει επίσης την επιλογή του μεγέθους. Η Southern Glazer’s υπογραμμίζει την αληθινή επανάσταση των μικρών συσκευασιών: το μέγεθος των 200 ml παράγει από μόνο του το 55% της αύξησης του όγκου στα ήσυχα και αφρώδη κρασιά. Στο χαρτοφυλάκιο οίνων του διανομέα, τα μεγέθη 200 ml και 500 ml συγκεντρώνουν το 58% της αύξησης του όγκου, ανταποκρινόμενα στη διπλή προσδοκία της ανακάλυψης με χαμηλό κόστος και της κατανάλωσης εν κινήσει (nomadic consumption).
Αυτή η δυναμική ωφελεί ιδιαίτερα τα προφίλ κρασιών που βασίζονται στη φρεσκάδα, την ευκολία πρόσβασης και τον πειραματισμό:
- Τα αφρώδη κρασιά
- Τα κοκτέιλ με βάση το κρασί, που βρίσκονται σε μεγάλη ζήτηση
- Το Sauvignon Blanc και τα φρέσκα λευκά
- Τα ροζέ και τα φρουτώδη κρασιά
- Τα αφρώδη κρασιά χωρίς αλκοόλ
Η κατηγορία του κρασιού χωρίς αλκοόλ σημειώνει αύξηση 18% σε αξία, ωθούμενη ειδικά από τις επιλογές χωρίς αλκοόλ με φυσαλίδες. Οι μικρές συσκευασίες βρίσκουν φυσικά το κοινό τους σε βραδιές όπου εναλλάσσονται αλκοολούχα και μη αλκοολούχα ποτά, μια πρακτική γνωστή ως «zebra-striping» (ρίγες ζέβρας). Η τάση αυτή έχει πλέον ενσωματωθεί στις καταναλωτικές συνήθειες: το 98% των αγοραστών ποτών χωρίς αλκοόλ αγοράζουν παράλληλα και αλκοόλ, μια εναλλαγή που αυξάνει το μέσο καλάθι κατά 13 δολάρια. Η μετριοπάθεια δεν αποτελεί πλέον ένα μεμονωμένο φαινόμενο, αλλά έχει μετατραπεί σε ετήσια συμπεριφορά. Τόσο που η αγορά των μη αλκοολούχων κρασιών, μπυρών και αποσταγμάτων ξεπερνά πλέον το 1 δισεκατομμύριο δολάρια στις Ηνωμένες Πολιτείες.
Αυξανόμενη πόλωση της αγοράς
Ένα ακόμη δίδαγμα: το κανάλι της εστίασης (CHEF/HORECA) αναδεικνύεται σε πραγματικό εφαλτήριο για τη λιανική πώληση. Έτσι, το 46% των καταναλωτών θεωρεί τα μπαρ και τα εστιατόρια ως το καλύτερο μέρος για να ανακαλύψει μια νέα μάρκα, και το 69% εξ αυτών την αναζητά στη συνέχεια στα ράφια των καταστημάτων. Η SGWS παρατηρεί επίσης την άνοδο των επιλογών γευσιγνωσίας («tiny pours»), της πώλησης κρασιού σε ποτήρι και των προσιτών μισών φιαλών.
Ο διανομέας εκτιμά επιπλέον ότι το κρασί εξακολουθεί να συνδέεται υπερβολικά με τις μεγάλες περιστάσεις και ότι θα ωφεληθεί αν επενδύσει περισσότερο στις ανεπίσημες στιγμές κατανάλωσης μέσα στην εβδομάδα. Αυτή η ανάλυση αντικατοπτρίζει την πόλωση της αγοράς, ή αλλιώς την «οικονομία σε σχήμα Κ»: οι αγοραστές αναζητούν είτε ευκαιρίες σε χαμηλές τιμές είτε πολυτελείς εμπειρίες που προσφέρουν επιβράβευση, ενώ η μεσαία κατηγορία συρρικνώνεται.
Στο κρασί, οι κερδοφόρες ζώνες τιμών για τα λευκά κυμαίνονται μεταξύ 15 και 19,99 δολαρίων και πάνω από τα 25 δολάρια. Για να δικαιολογήσει μια υψηλότερη τιμή σε έναν καταναλωτή που έχει γίνει πιο επιλεκτικός, η SGWS συνιστά την καλύτερη προβολή:
- Της ιστορίας της μάρκας
- Του terroir
- Του αποκλειστικού χαρακτήρα του προϊόντος
- Της μεθόδου παρασκευής του ή της προσωπικότητας του οινοποιού
…διατηρώντας παράλληλα μια προσιτή γλώσσα.
Συμπέρασμα
Για τον αμερικανικό διανομέα, η αγορά «δεν καταρρέει, αλλά υφίσταται μια επαναρρύθμιση. Τα αλκοολούχα ποτά καταγράφουν μια γενικευμένη επιβράδυνση, αλλά η πτώση φαίνεται να σταθεροποιείται και αναμένεται βελτίωση το δεύτερο εξαμήνου του 2026». Σε αυτό το πλαίσιο, η Southern Glazer’s βλέπει να αναδύονται πολλοί βασικοί μοχλοί ανάπτυξης, οι οποίοι εξαρτώνται πλέον από την ικανότητα των εταιρειών να τους αξιοποιήσουν.
Πηγή: ΚΕΟΣΟΕ